Domain fremdverschulden.de kaufen?
Wir ziehen mit dem Projekt
fremdverschulden.de um.
Sind Sie am Kauf der Domain
fremdverschulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fremdverschulden.de kaufen?
Was sind die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit?
Die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit sind im Bürgerlichen Gesetzbuch (BGB) geregelt. Nach § 823 BGB haftet der Schädiger grundsätzlich für den entstandenen Schaden. Bei Fahrlässigkeit kann der Geschädigte daher vom Schädiger Schadensersatz verlangen. **
Wer haftet für Schäden, die durch Fahrlässigkeit oder grobe Fahrlässigkeit verursacht wurden?
Für Schäden durch Fahrlässigkeit haftet grundsätzlich der Verursacher selbst. Bei grober Fahrlässigkeit kann die Haftung jedoch auch auf den Verursacher übergehen. In manchen Fällen kann auch eine Teilschuld des Geschädigten berücksichtigt werden. **

Ähnliche Suchbegriffe für Wirtschaftliche Schäden
Top-Angebote
Produkte zum Begriff Wirtschaftliche Schäden:
-
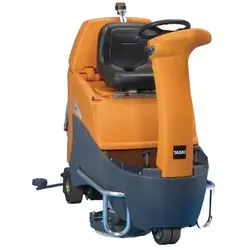
TASKI swingo 5000 Kompakte, wirtschaftliche AufsitzscheuersaugmaschineTASKI swingo 5000 B von Diversey ist Zuverlässigkeit und lange Lebensdauer gepaart mit Bedienungs- und Wartungs- freundlichkeit. Äusserst wendig und leistungsfähig für eine unvergleichliche Produktivität. Unschlagbare Effektivität durch hervorragende Reinigungs- und perfekte Trocknungs- resultate. Einzigartige Ergonomie und geringer Geräusch- pegel. Achtung: Bürste & Treibteller muss separat bestellt werden! Arbeitsbreite: 105 cm Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.40923,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäden an Gebäuden, Fachbücher von Gunter Hankammer"Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild. Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, wie Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
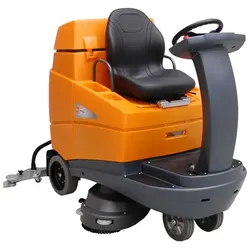
TASKI combimat swingo 2500 mit Option Kompakte, wirtschaftliche AufsitzscheuersaugmaschineTASKI swingo 2500 von Diversey ist Zuverlässigkeit und lange Lebensdauer gepaart mit Bedienungs- und Wartungs- freundlichkeit. Äusserst wendig und leistungsfähig für eine unvergleichliche Produktivität. Unschlagbare Effektivität durch hervorragende Reinigungs- und perfekte Trocknungs- resultate. Einzigartige Ergonomie und geringer Geräusch- pegel. Achtung: Bürste & Treibteller muss separat bestellt werden! Arbeitsbreite: 70 cm Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.32461,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist für Schäden verantwortlich, die durch Fahrlässigkeit entstehen?
Die Person, die durch Fahrlässigkeit einen Schaden verursacht hat, ist dafür verantwortlich. Sie muss für den entstandenen Schaden haften und gegebenenfalls Schadensersatz leisten. In manchen Fällen kann auch eine Versicherung für die Kosten aufkommen. **
-
Wer haftet für Schäden, die durch Fahrlässigkeit verursacht wurden?
Die Person, die den Schaden durch Fahrlässigkeit verursacht hat, haftet dafür. In der Regel übernimmt die Haftpflichtversicherung die Kosten. Bei grober Fahrlässigkeit kann die Haftung jedoch auch persönlich sein. **
-
Welche Versicherung deckt eigene Schäden ab?
"Welche Versicherung deckt eigene Schäden ab?" Diese Frage bezieht sich in der Regel auf die Kaskoversicherung bei Fahrzeugen. Die Kaskoversicherung ist eine freiwillige Versicherung, die Schäden am eigenen Fahrzeug abdeckt, unabhängig davon, wer den Unfall verursacht hat. Es gibt zwei Arten von Kaskoversicherungen: die Teilkasko, die Schäden durch Diebstahl, Brand, Wildunfälle usw. abdeckt, und die Vollkasko, die zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen abdeckt. Es ist wichtig, die Bedingungen der jeweiligen Versicherung zu prüfen, um sicherzustellen, dass die eigenen Schäden tatsächlich abgedeckt sind. **
-
Wer ist für Schäden haftbar, die durch Fahrlässigkeit verursacht wurden?
Personen, die Fahrlässigkeit zeigen, sind für Schäden haftbar. Dies kann sowohl im privaten als auch im beruflichen Bereich gelten. Die Haftung kann sowohl zivil- als auch strafrechtliche Konsequenzen haben. **
Welche Versicherung zahlt bei Schäden in Mietwohnung?
Welche Versicherung zahlt bei Schäden in Mietwohnung? In der Regel ist der Vermieter für Schäden an der Immobilie selbst verantwortlich und muss diese über seine Gebäudeversicherung abdecken. Mieter hingegen können sich mit einer Haftpflichtversicherung absichern, die Schäden an der Mietsache oder an Dritten abdeckt. Es ist ratsam, als Mieter eine Hausratversicherung abzuschließen, um persönliche Gegenstände bei Schäden oder Diebstahl in der Mietwohnung zu schützen. Es ist wichtig, die jeweiligen Versicherungsbedingungen genau zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
Welche Versicherung greift bei Schäden durch Starkregen?
Welche Versicherung greift bei Schäden durch Starkregen? In der Regel sind Schäden durch Starkregen in der Hausratversicherung abgedeckt, wenn sie durch ein Leck im Dach oder an den Fenstern entstehen. Für Schäden an Gebäuden ist die Wohngebäudeversicherung zuständig, die auch Schäden durch Überschwemmungen abdecken kann, sofern eine entsprechende Klausel im Vertrag vorhanden ist. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine Elementarschadenversicherung abzuschließen, um auch bei Naturkatastrophen wie Starkregen abgesichert zu sein. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über den Versicherungsschutz bei Schäden durch Starkregen zu erhalten. **
Top-Angebote
Produkte zum Begriff Wirtschaftliche Schäden:
-
TASKI swingo 5000 Kompakte, wirtschaftliche AufsitzscheuersaugmaschineTASKI swingo 5000 B von Diversey ist Zuverlässigkeit und lange Lebensdauer gepaart mit Bedienungs- und Wartungs- freundlichkeit. Äusserst wendig und leistungsfähig für eine unvergleichliche Produktivität. Unschlagbare Effektivität durch hervorragende Reinigungs- und perfekte Trocknungs- resultate. Einzigartige Ergonomie und geringer Geräusch- pegel. Achtung: Bürste & Treibteller muss separat bestellt werden! Arbeitsbreite: 105 cm Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.40923,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäden an Gebäuden, Fachbücher von Gunter Hankammer"Schäden an Gebäuden" behandelt das brisante Thema der Baubranche umfassend in Wort und Bild. Eine beeindruckende Vielzahl von Schadensfällen wird unter Berücksichtigung der einschlägigen Regelwerke und Rechtsprechung dargestellt und beurteilt. Ein umfangreicher Schadenskatalog mit zahlreichen Abbildungen bildet das Kernstück des Buches und beschreibt die häufigsten und wichtigsten Schäden an Bauteilen praxisnah und anschaulich. Weitere Gründe, die zu Schäden an vorhandener Bausubstanz führen können, werden ebenfalls beleuchtet, wie Alterung, Instandhaltungsmängel, Mängel an Wärme- und Schallschutz sowie Einfluss von Brand, Wasser, Erschütterungen oder Tieren. Der Autor grenzt ab zwischen Mangel und Schaden, bringt den Schwerpunkt eindeutig auf eine konkrete praktische Herangehensweise an die Schadensproblematik und erläutert nachvollziehbar bewährte Verfahren zur Schadensfeststellung.76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit?
Die rechtlichen Grundlagen für den Regress bei Schäden durch Fahrlässigkeit sind im Bürgerlichen Gesetzbuch (BGB) geregelt. Nach § 823 BGB haftet der Schädiger grundsätzlich für den entstandenen Schaden. Bei Fahrlässigkeit kann der Geschädigte daher vom Schädiger Schadensersatz verlangen. **
-
Wer haftet für Schäden, die durch Fahrlässigkeit oder grobe Fahrlässigkeit verursacht wurden?
Für Schäden durch Fahrlässigkeit haftet grundsätzlich der Verursacher selbst. Bei grober Fahrlässigkeit kann die Haftung jedoch auch auf den Verursacher übergehen. In manchen Fällen kann auch eine Teilschuld des Geschädigten berücksichtigt werden. **
-
Wer ist für Schäden verantwortlich, die durch Fahrlässigkeit entstehen?
Die Person, die durch Fahrlässigkeit einen Schaden verursacht hat, ist dafür verantwortlich. Sie muss für den entstandenen Schaden haften und gegebenenfalls Schadensersatz leisten. In manchen Fällen kann auch eine Versicherung für die Kosten aufkommen. **
-
Wer haftet für Schäden, die durch Fahrlässigkeit verursacht wurden?
Die Person, die den Schaden durch Fahrlässigkeit verursacht hat, haftet dafür. In der Regel übernimmt die Haftpflichtversicherung die Kosten. Bei grober Fahrlässigkeit kann die Haftung jedoch auch persönlich sein. **
Ähnliche Suchbegriffe für Wirtschaftliche Schäden
-
Pulm:Falsche Taktik - Grosse Schäden, Fachbücher von Markus PulmDas Buch lässt den Leser alle Arten von Feuerwehreinsätzen unter einem völlig neuen Blickwinkel betrachten. Bisher Selbstverständliches wird in Frage gestellt. Anhand von zahlreichen Beispielen wird aufgezeigt, wie die Qualität der Arbeit der Feuerwehr erheblich gesteigert werden kann. Das Buch versteht sich nicht als Fachbuch, sondern eher als provozierende Lektüre, die dem Leser schonungslos und eindringlich Defizite in der Einsatzentwicklung offenbart. Die konkreten Beispiele und Lösungsansätze sind leicht verständlich und lassen sich so im Einsatz anwenden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TASKI combimat swingo 2500 mit Option Kompakte, wirtschaftliche AufsitzscheuersaugmaschineTASKI swingo 2500 von Diversey ist Zuverlässigkeit und lange Lebensdauer gepaart mit Bedienungs- und Wartungs- freundlichkeit. Äusserst wendig und leistungsfähig für eine unvergleichliche Produktivität. Unschlagbare Effektivität durch hervorragende Reinigungs- und perfekte Trocknungs- resultate. Einzigartige Ergonomie und geringer Geräusch- pegel. Achtung: Bürste & Treibteller muss separat bestellt werden! Arbeitsbreite: 70 cm Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.32461,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäden an Fenstern und Fensterwänden, Fachbücher von Hans-H. ZimmermannSchäden an Fenstern haben einen hohen Anteil an der Schadensquote im Aussenwandbereich. Die drastisch gestiegenen Ansprüche an moderne Fenster führen häufig zu Planungs- und Ausführungsmängeln. Wer schadenfrei bauen will, kommt um eine fundierte Auseinandersetzung mit den bauphysikalischen Grundlagen und den massgebenden Normen und Richtlinien nicht herum. Die von Hans H. Zimmermann vollständig überarbeitete und um wesentliche Kapitel ergänzte Neuauflage dieses Bandes gibt den aktuellen Stand des Wissens rund um Fenster und Fensterwände im Alt- und Neubau wieder.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung deckt eigene Schäden ab?
"Welche Versicherung deckt eigene Schäden ab?" Diese Frage bezieht sich in der Regel auf die Kaskoversicherung bei Fahrzeugen. Die Kaskoversicherung ist eine freiwillige Versicherung, die Schäden am eigenen Fahrzeug abdeckt, unabhängig davon, wer den Unfall verursacht hat. Es gibt zwei Arten von Kaskoversicherungen: die Teilkasko, die Schäden durch Diebstahl, Brand, Wildunfälle usw. abdeckt, und die Vollkasko, die zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen abdeckt. Es ist wichtig, die Bedingungen der jeweiligen Versicherung zu prüfen, um sicherzustellen, dass die eigenen Schäden tatsächlich abgedeckt sind. **
-
Wer ist für Schäden haftbar, die durch Fahrlässigkeit verursacht wurden?
Personen, die Fahrlässigkeit zeigen, sind für Schäden haftbar. Dies kann sowohl im privaten als auch im beruflichen Bereich gelten. Die Haftung kann sowohl zivil- als auch strafrechtliche Konsequenzen haben. **
-
Welche Versicherung zahlt bei Schäden in Mietwohnung?
Welche Versicherung zahlt bei Schäden in Mietwohnung? In der Regel ist der Vermieter für Schäden an der Immobilie selbst verantwortlich und muss diese über seine Gebäudeversicherung abdecken. Mieter hingegen können sich mit einer Haftpflichtversicherung absichern, die Schäden an der Mietsache oder an Dritten abdeckt. Es ist ratsam, als Mieter eine Hausratversicherung abzuschließen, um persönliche Gegenstände bei Schäden oder Diebstahl in der Mietwohnung zu schützen. Es ist wichtig, die jeweiligen Versicherungsbedingungen genau zu prüfen, um im Schadensfall optimal abgesichert zu sein. **
-
Welche Versicherung greift bei Schäden durch Starkregen?
Welche Versicherung greift bei Schäden durch Starkregen? In der Regel sind Schäden durch Starkregen in der Hausratversicherung abgedeckt, wenn sie durch ein Leck im Dach oder an den Fenstern entstehen. Für Schäden an Gebäuden ist die Wohngebäudeversicherung zuständig, die auch Schäden durch Überschwemmungen abdecken kann, sofern eine entsprechende Klausel im Vertrag vorhanden ist. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine Elementarschadenversicherung abzuschließen, um auch bei Naturkatastrophen wie Starkregen abgesichert zu sein. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über den Versicherungsschutz bei Schäden durch Starkregen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.